

「とりあえずオルカンかS&P500を買っておけば正解」。その常識の裏に、実は「割高な株を自動的に買わされ続ける」という致命的な欠陥が隠されていることに気づいていますか?
こんにちは、Burdonです。
今回は、誰もが疑わない投資の王道「インデックス投資(S&P500・オルカン)」に潜む構造的な矛盾(欠陥)と、それにもかかわらずプロの9割がインデックスに勝てない圧倒的な理由について徹底解説します。
新NISAの普及により、日本中でインデックス投資の大合唱が起きています。しかし、インデックスファンドの仕組みを深く理解していくと、「投資の基本である『安く買って高く売る』の真逆をやっているのではないか?」という恐ろしい事実に突き当たります。本記事では、その「時価総額加重平均」が抱える残酷なパラドックスを暴いた上で、なぜ金融のプロフェッショナルたちが束になってもこの欠陥だらけのシステムに勝てないのか、その4つの理由をデータをもとに紐解きます。さらに、この矛盾を理解した上で私たちが取るべき「無敵の投資戦略」もお伝えします。
暴かれる矛盾:インデックス投資は「自動的な高値掴みマシーン」である
インデックス投資の代表格であるS&P500やオルカン(MSCI ACWI連動)は、「時価総額加重平均型」というルールに基づいて構成されています。これは簡単に言えば、「企業価値(時価総額)が大きい会社ほど、インデックス内に占める割合を大きくする」という仕組みです。
この仕組みの恐ろしいところは、投資の基本である「安く買って高く売る(割安な時に買い、割高な時に売る)」の完全に真逆を行っているという点です。
| 投資の基本セオリー | 時価総額加重平均(インデックス)の実際の挙動 |
|---|---|
| 割安な時に買う | 株価が上がって割高になった銘柄(時価総額が拡大した企業)ほど、自動的に多く買い増しされる。 |
| 割高な時に売る | 株価が下がって割安になった銘柄ほど、自動的に売られ(比率が下げられ)ていく。 |
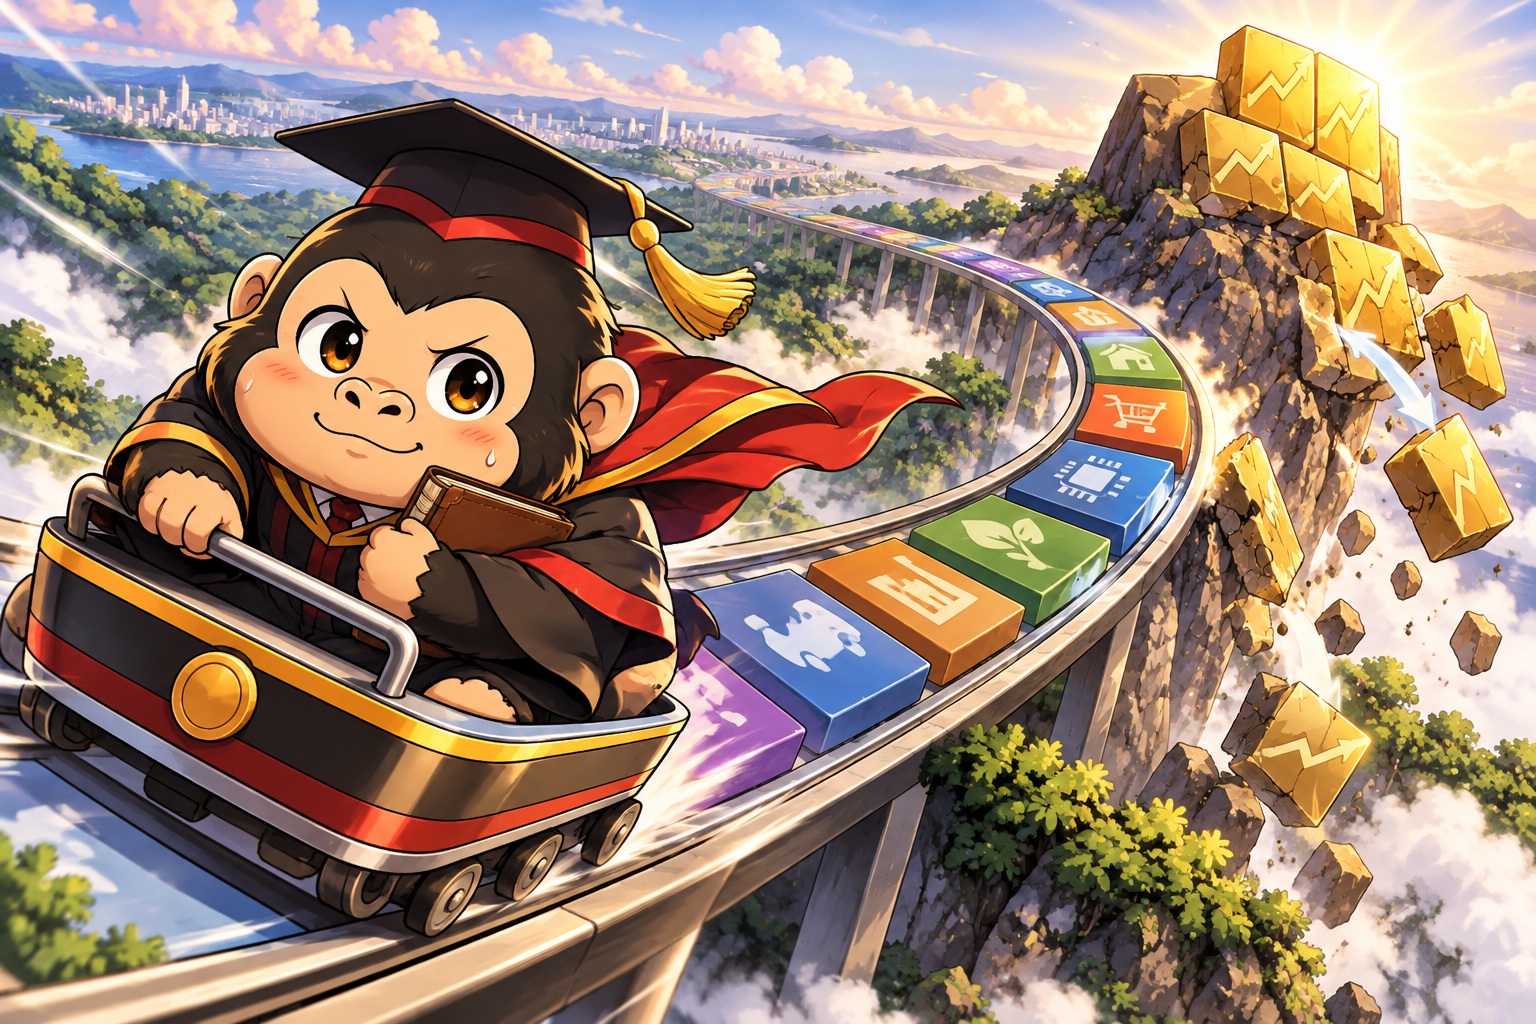
例えば、AIブームでNVIDIAの株価が急騰し、時価総額がトップクラスになると、あなたが毎月S&P500に積み立てるお金の大半は、すでに価格が上がりきったNVIDIAをさらに高値で追いかけて買うために使われます。投資家の意思とは無関係に、「流行っているテーマや上がりすぎた銘柄へ強制的に集中投資(高値掴み)させられる」のが、インデックス投資の構造的な欠陥であり、最大の矛盾なのです。
欠陥があってもインデックス投資が最強である「4つの理由」
「高値掴みをしているなら、プロが銘柄を厳選するアクティブファンドの方が儲かるのでは?」と思うのが自然です。しかし、現実は残酷です。インデックス投資は、この欠陥を抱えたまま、金融エリートたちを血祭りに上げています。その理由は以下の4つです。
理由①:プロ(アクティブファンド)の9割が市場平均に勝てない現実
S&Pダウ・ジョーンズ・インデックスが発表している「SPIVAレポート」によれば、2025年における米国の大型株アクティブファンド(プロが運用するファンド)のうち、なんと79%がS&P500(インデックス)に負けています。期間を15年に伸ばせば、90%以上のファンドが市場平均に勝てず、グローバル株式や新興国株式に至っては、10年・15年スパンで「100%のファンドがインデックスに負け越している」という絶望的なデータが存在します。
理由は単純で、現代の市場は「プロ対プロの高度な情報戦」だからです。どこかの企業が割安だと気づいた瞬間、世界中のAIや機関投資家がミリ秒単位で取引を行い、株価は瞬時に適正価格に修正されてしまいます。出し抜く余地が極めて少ない市場において、勝ち続けることは構造的に不可能なのです。
理由②:手取り額に数百万の差を生む「圧倒的な低コスト」
インデックスファンドの信託報酬(管理手数料)は、eMAXIS Slimシリーズであれば「年率0.1%未満」という破格の安さです。一方、プロが運用するアクティブファンドは、調査費や人件費がかかるため「年率1%〜2%」のコストがかかります。
仮に毎月3万3000円(年間約40万円)を20年間、年利5%で運用した場合、信託報酬が「0.1%」と「1.5%」のファンドでは、支払う手数料の差だけで「200万円以上」になります。運用成績が同じであっても、手数料という「確実なマイナスリターン」によって、アクティブファンドはインデックスファンドに絶対に勝てない構造になっているのです。
理由③:絶対に「価値がゼロ」にはならない新陳代謝システム
個別株投資の最大の恐怖は、企業が倒産して株式の価値が「ゼロ(紙屑)」になることです。2010年の日本航空(JAL)の経営破綻では、多くの個人投資家の資産が一瞬で吹き飛びました。
しかしS&P500やオルカンの場合、業績が低迷した企業はインデックスから自動的に除外され、代わりに新しい成長企業が組み入れられます。仮に構成企業500社のうち1社が倒産したとしても、ポートフォリオ全体への影響は微々たるものです。「絶対に資産がゼロにならない」という安心感は、長期投資において最も重要な防具となります。
理由④:人間の感情(非合理な行動)を排除する最強のタイパ
ある米国の調査によれば、個人投資家の過去20年の平均リターンは、S&P500の実績を「年率で約3.5%も下回っている」ことが分かっています。その原因の半分は、「下落時のパニック売り」と「上昇時の熱狂的な高値掴み」という、人間の感情による非合理な行動です。
インデックスの自動積立設定をしてしまえば、銘柄選びも、売買のタイミングを計る必要も、毎日の株価チェックも不要です。感情を排除し、完全な「無心」で市場の成長に乗り続けることができる。このタイムパフォーマンス(タイパ)の高さと再現性こそが、素人がプロを凌駕する最大の理由です。
「高値掴み」という欠陥を差し引いても、低コストと自浄作用によるメリットが遥かに上回ります。完璧な投資手法など存在しません。私たちは「最もマシで合理的な欠陥品」を使いこなすしかないのです。
矛盾を抱えながら市場を制する「3つの実践的アプローチ」
インデックス投資の矛盾(高値掴みリスク)を理解した上で、私たちが長期的にリターンを最大化させるための具体的なアプローチは以下の3点です。
- ① 資金管理の徹底(現金比率の維持):
高値掴みによる下落リスクに耐えるため、投資に回すお金とは完全に切り離した「生活防衛資金(生活費の半年〜1年分)」を必ず確保してください。株式と現金の比率(例えば7:3)をルール化し、暴落時のパニック売りを物理的・精神的に防ぐ防波堤を作ります。 - ② 無心で続けるための仕組み化(近視眼的損失回避の防止):
人間は損失を見ると投資をやめたくなる生き物です(近視眼的損失回避)。日々の株価ニュースや証券口座の画面を意図的に「見ない」ようにし、給料日直後に自動で積立額が引き落とされる仕組みを構築してください。 - ③ 別のアプローチ(均等加重や非相関資産)のトッピング:
時価総額加重平均の偏りがどうしても気になる場合は、サテライト枠(資産の10〜20%)として、すべての銘柄に同じ割合で投資する「均等加重型(イコールウェイト)のS&P500ファンド」や、株式と逆の動きをしやすい「ゴールド(金)」「債券」を組み入れることで、ポートフォリオ全体のリスクをマイルドに調整することができます。
インデックス投資は決して無敵の魔法ではありません。しかし、人間の感情という最大のノイズを排除し、極限までコストを削ぎ落とした「最も再現性の高い資産形成ツール」であることは紛れもない事実です。欠陥を知った上で、ルールを守り、淡々と積み立てを継続できる者だけが、最後に笑うことができるのです。
最後までお読みいただきありがとうございました。




コメントを残す