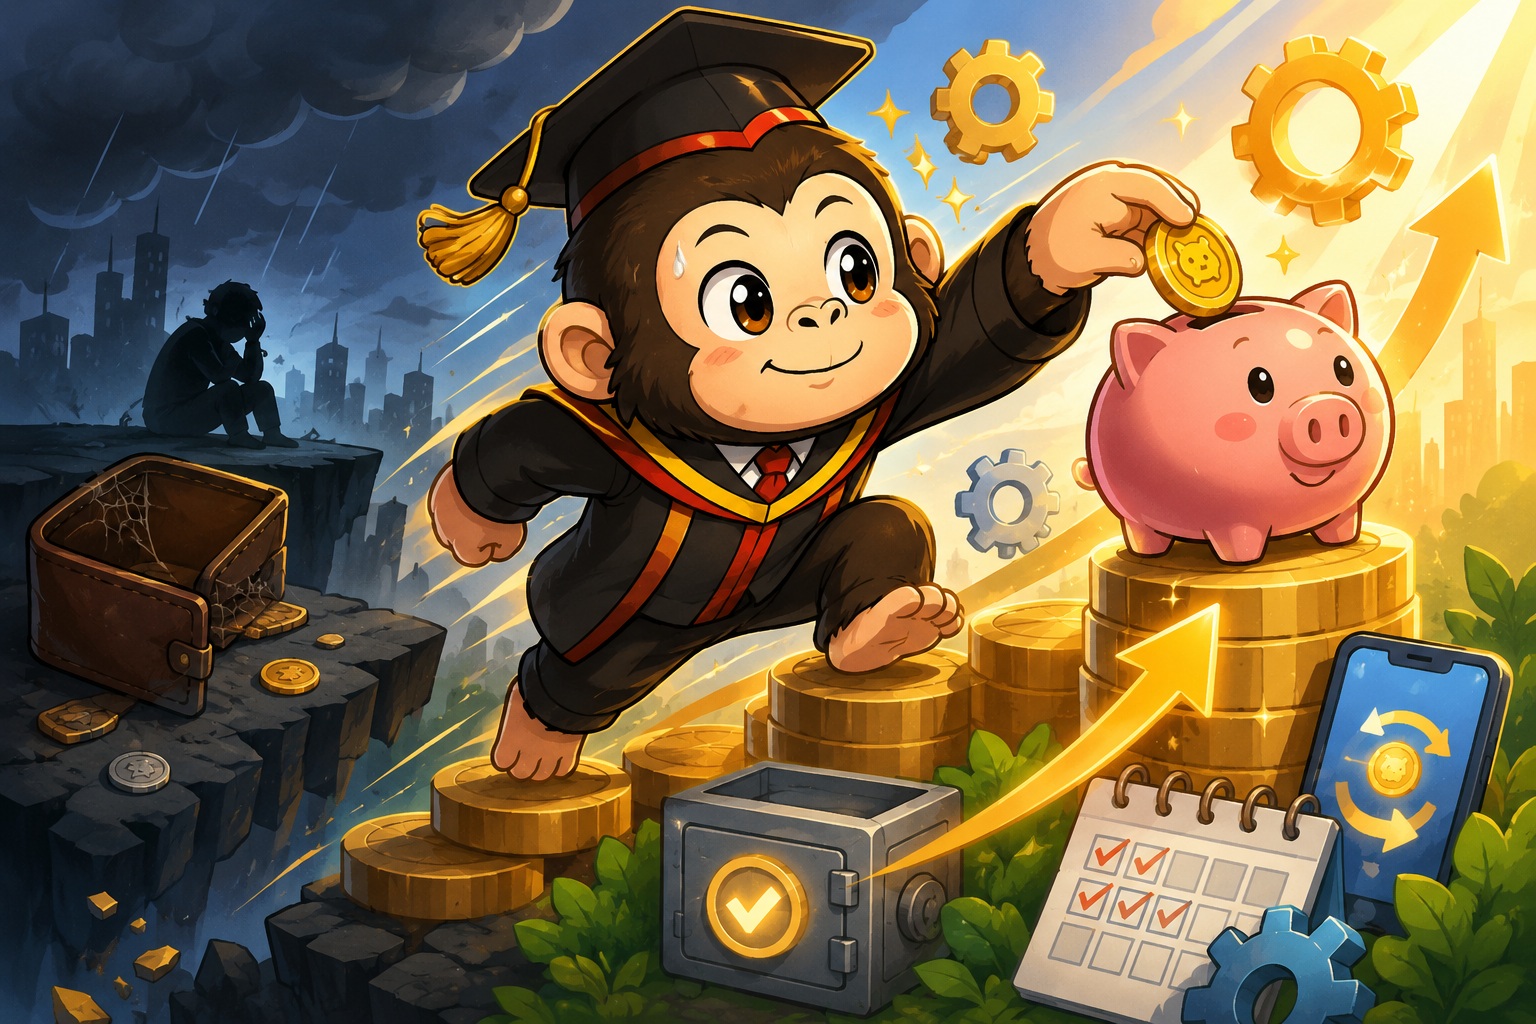


将来のために積み立てることは大切ですが、今の生活を犠牲にするほどの過剰な投資は、資産形成の本来の目的から外れてしまいます。
こんにちは、Burdonです。
今回は、将来への不安と現在の生活のバランスを取るための、「今と未来の両方を豊かにする年代別の最適な積立額」について解説します。
本記事を読めば、漠然とした老後の不安から解放され、自分に本当に必要なゴールから逆算した無駄のない投資戦略が明確になります。過剰な積立による現在の生活の圧迫を防ぎ、今日という日を楽しみながら着実に資産を築くための指針としてご活用ください。
資産形成の罠:「将来への不安」が今の生活を奪う現実
新NISAの制度拡充以降、日本の投資熱はかつてない高まりを見せています。「老後2000万円問題」が社会的なトラウマとして深く刻まれたことに加え、昨今の物価高や実質賃金の低下が重なり、「投資をしなければ生き残れない」という危機感が多くの人を突き動かしています。
もちろん、将来を見据えて資産形成を始めること自体は素晴らしい決断です。しかし、ここで一つの大きな落とし穴が生じています。それは、「老後への過度な不安から、必要以上に積立額を増やしすぎてしまうこと」です。
SNSやメディアでは、「毎月10万円の上限枠を最速で埋めるべき」「少しでも節約して投資に回そう」といった極端な意見が目立ちます。その結果、どうなっているでしょうか。家族旅行の回数を減らす、趣味のスポーツや買い物を我慢する、友人と外食を楽しむ機会を断るなど、「今しかできない経験」を犠牲にしてまで投資枠を埋めようとする人々が見受けられます。
体力があり、感性が豊かな時期にしか味わえない喜びや、子供が小さいうちの家族との思い出は、後からどれだけお金を払っても取り戻すことはできません。暗号資産のようなハイリスク商品で一攫千金を狙って失敗するのと同じくらい、過剰な節約と積立で現在の幸福度を下げてしまうことも、長期的な人生設計においては大きな損失と言えます。目的は「お金を増やすこと」ではなく、「豊かな人生を送ること」のはずです。この本末転倒な状態を防ぐためには、自分にとって「本当に必要な老後資金」を客観的なデータから算出し、そこから逆算して毎月の積立額を適正化することが不可欠なのです。
極端な節約で今の生活が苦しくなれば、投資そのものがストレスになり長続きしません。「目的のない過剰な積立」は、今すぐ見直すべき最大の警告サインです。
老後資金のリアルな目標額:3つのライフスタイル別シミュレーション
適正な積立額を知るためには、まず「ゴール(目標額)」を明確にする必要があります。漠然と「3000万円必要だ」と怯えるのではなく、総務省の統計データなどに基づき、現実的な不足額を割り出してみましょう。
一般的な高齢夫婦無職世帯の家計調査をベースにすると、年金などの実収入に対して、消費支出や税金・社会保険料を差し引いた場合、毎月約4万円が不足するというデータがあります。これを基準に、65歳から95歳までの30年間、年利4%で運用しながら取り崩すという現実的なシナリオで、3つのライフスタイル別目標額を算出しました。
| ライフスタイル | 生活水準の目安(毎月の不足想定) | 65歳時点の必要資金 |
|---|---|---|
| 最低ライン | 毎月 4万円 の取り崩し 現在の平均的な生活水準を維持する最低限のライン。 |
845万円 |
| 目標ライン | 毎月 10万円 の取り崩し 将来のインフレ(年1〜2%)を考慮し、余裕を持たせた推奨ライン。 |
2,113万円 |
| ゆとりライン | 毎月 20万円 の取り崩し 趣味や定期的な旅行など、豊かな老後生活を存分に楽しむライン。 |
4,226万円 |
いかがでしょうか。メディアが煽る「老後には数千万円が絶対必要」という論調に比べると、意外と手が届きそうな金額だと感じた方も多いのではないでしょうか。
もちろん、インフレの進行具合によっては最低ライン(845万円)では心もとない可能性があります。そのため、基本的には中央の「目標ライン(2,113万円)」を目指すのが一つの現実的な目安になります。もしこの目標ラインに到達するための積立額が現在の家計を過度に圧迫するのであれば、少し目標を下げて「最低ラインと目標ラインの中間」を目指すのも立派な選択肢です。無理をして体を壊したり、現在の生活を完全に犠牲にしてしまっては、何のために資産形成をしているのか分からなくなってしまいます。
「2,113万円」という数字を一つの基準として持っておくだけで、漠然とした恐怖は消え去ります。ゴールが見えれば、ペース配分は自ずと決まってくるのです。
年代別・理想を叶える「毎月の最適積立額」の全貌
ゴールが設定できたら、次はいよいよ「毎月いくら積み立てればそのゴールに到達できるのか」を逆算します。ここでは、広く分散された全世界株式や米国株式(S&P500など)のインデックスファンドに長期投資することを前提とし、過去の歴史的な実績から保守的に見積もった年利6%での運用を想定してシミュレーションを行います。
以下の表は、各年齢から積立を開始し、65歳時点で先ほどの3つの目標額(最低845万・目標2113万・ゆとり4226万)を達成するために必要な「毎月の積立額」をまとめたものです。
最低・目標・ゆとりラインの年代別比較(年利6%想定)
| 積立開始年齢 | 最低ライン (845万円) |
目標ライン (2,113万円) |
ゆとりライン (4,226万円) |
|---|---|---|---|
| 25歳 | 約 4,000円 | 約 11,000円 | 約 21,000円 |
| 30歳 | 約 6,000円 | 約 15,000円 | 約 30,000円 |
| 35歳 | 約 8,000円 | 約 21,000円 | 約 42,000円 |
| 40歳 | 約 12,000円 | 約 30,000円 | 約 61,000円 |
| 45歳 | 約 18,000円 | 約 46,000円 | 約 91,000円 |
| 50歳 | 約 29,000円 | 約 73,000円 | 約 145,000円 |
この結果を見て、安堵した方も多いはずです。推奨される「目標ライン(2,113万円)」を達成するために必要な金額は、30歳スタートであれば毎月たったの15,000円。40歳スタートでも毎月30,000円なのです。新NISAのつみたて投資枠の平均利用額は毎月約8万円以上に達しているというデータもありますが、多くの場合、そこまで極端に切り詰めて投資枠を埋める必要はないということが、この試算からも読み取れます。
もちろん、「ゆとりライン(4,226万円)」を目指す場合はハードルが上がります。50代からスタートする場合、新NISAのつみたて投資枠(月10万円)だけでは上限を超えてしまうため、成長投資枠やiDeCo(個人型確定拠出年金)などを併用する工夫が必要になってきます。しかし、大半のビジネスパーソンにとって、現在と未来のバランスを最も美しく保てるのは「目標ライン」の金額設定でしょう。この金額を無理なく継続できる家計を整えたうえで、残りの手取り収入を「今を楽しむため」に使う余地を持つことが大切です。これが、お金に縛られすぎずに資産形成を続けるための一つの考え方です。
まとまった資金(500万円)がもたらす圧倒的アドバンテージ
ここまでのシミュレーションは、「ゼロから毎月コツコツ積み立てる」場合のお話でした。では、もし独身時代の貯金や退職金、ボーナスなどで「まとまった資金(今回は500万円と仮定)」が手元にあり、それを最初に一括で投資に回した上で運用をスタートした場合はどうなるでしょうか。
実は、投資において「元本の大きさ」と「時間の長さ」が組み合わさった時に生み出される複利の力は、私たちが想像する以上に強烈です。初期投資500万円を年利6%で運用した場合の、追加で必要な「毎月の積立額」を見てみましょう。
| 積立開始年齢 | 目標ライン(2,113万円) に必要な追加月額 |
ゆとりライン(4,226万円) に必要な追加月額 |
|---|---|---|
| 25歳〜40歳 | 追加積立 不要(0円) | 約 1,000円〜29,000円 |
| 45歳 | 約 10,000円 | 約 56,000円 |
| 50歳 | 約 30,000円 | 約 103,000円 |
驚くべきことに、40歳時点で500万円を投資し、年利6%で25年間運用できた場合、試算上は目標ライン(2,113万円)に到達するための追加積立が不要になります。ただし、これは一定の利回りが継続するという仮定に基づく結果であり、実際の運用成果を保証するものではありません。
日本人の多くは、まとまったお金ができると「減るのが怖いから」と銀行預金に眠らせてしまいがちです。しかし、インフレによって現金の価値が目減りしていく現代において、運用しないこと自体が大きなリスクになり得ます。もし生活防衛資金(生活費の半年〜1年分)を差し引いても手元に余裕資金がある場合は、新NISAの成長投資枠などを活用して、資金を市場という「働く場所」に素早く移してあげることが、将来の積立負担を抑える有力な選択肢になります。
まとまった資金の運用は、まさに「時間をお金で買う」行為です。長期運用の土台を早めに整えることで、その後の積立負担を軽減しやすくなります。
私たちが今すぐ取るべき「今と未来を両立する」戦略
ここまでのデータとシミュレーションを踏まえ、私たちが取るべきアクションプランは非常にシンプルです。
第一に、自分なりの「理想の老後生活」を定義し、目標額を設定することです。他人が月10万円積み立てているからといって、あなたがそれに合わせる必要は全くありません。自分が40歳で目標ライン(2,113万円)を目指すなら、「月3万円」という数字を証券口座の自動積立に設定する。たったこれだけで、資産形成の第一段階は完了です。
第二に、設定した積立額を差し引いた残りのお金は、躊躇なく「今の自己投資や経験」に使うことです。美味しいものを食べる、大切な人と旅行に行く、スキルアップのための勉強をする。これらは、将来の資産残高には表れないかもしれませんが、あなたの人生の豊かさを形成するかけがえのない「無形資産」となります。
投資において最も重要なのは、相場を読むことでも、限界まで節約することでもありません。「無理のない金額を、どんな暴落時でも淡々と長く継続すること」です。安心できる金額を把握することで必要以上の焦りを捨て、日々の生活を充実させながら長期的な資産を育てていく。これが、不確実な現代を生き抜くための最もスマートで強靭な戦略だと私は確信しています。
投資はあくまで人生を豊かにするための「手段」であり、「目的」ではありません。数字の増減に一喜一憂するのではなく、自動化されたシステムに未来を任せ、私たちは「今日という一日」を全力で味わい尽くしましょう。
本記事のデータが、皆様のより良いマネープラン構築と、ストレスのない豊かなライフスタイル実現の一助となれば幸いです。
最後までお読みいただきありがとうございました。





コメントを残す